
Ja, für teure E-Bikes und für Menschen, die täglich pendeln oder ihr Rad oft im öffentlichen Raum abstellen, ist eine eigene E-Bike-Diebstahlversicherung meist sinnvoll. Bei günstigen Rädern, die selten draußen stehen, rechnet sich der Abschluss meist nicht. Entscheidend sind Kaufpreis, Nutzung und ob die Police Diebstahl, Akku und Elektronik zum Neuwert abdeckt. Es ist empfehlenswert, sich zum Thema Versicherung direkt beim Kauf beraten zu lassen.
Kurz gesagt:
- Eine E-Bike-Versicherung lohnt sich vor allem bei Anschaffungskosten über 1.500 bis 1.900 Euro und bei häufigem Abstellen im öffentlichen Raum.
- Wichtige Policenleistungen sind vollständiger Diebstahlschutz inklusive Akku und Display sowie Neuwertentschädigung in den ersten drei Jahren.
- Die Hausratversicherung deckt oft nur Diebstahl aus verschlossenen Räumen ab und reicht bei Diebstahl im öffentlichen Raum meist nicht aus.
- Policenpreise für ein 1.900-Euro-E-Bike beginnen bei etwa 60 Euro jährlich, abhängig von Umfang und Selbstbehalt.
- Vor Abschluss sollten Geltungsbereich, Neuwertklausel, Teilediebstahl sowie Dokumentation geprüft werden.
Inhaltsverzeichnis
- Wann sich eine separate E-Bike-Versicherung lohnt
- Welche Leistungen eine gute E-Bike-Versicherung bieten sollte
- Reicht die Hausratversicherung nicht aus?
- Wie viel kostet eine E-Bike-Versicherung wirklich?
- So finden Sie den passenden Schutz für Ihr E-Bike
- Wie Bentho bei Beratung und Schadensvorbeugung hilft
- Autorensicht: Für wen sich der Schritt zur eigenen Police lohnt
- E-Bike-Versicherung bei Bentho: Beratung aus einer Hand
- Quellen
- FAQ
Wann sich eine separate E-Bike-Versicherung lohnt
Eine eigene Police lohnt sich vor allem dann, wenn der Kaufpreis Ihres E-Bikes hoch ist. Als Orientierung nennen Marktbeobachtungen eine Wertschwelle von etwa 1.500 bis 1.900 Euro, ab der eine eigenständige Versicherung wirtschaftlich sinnvoll wird. Darunter trägt man das Risiko oft günstiger selbst.
Auch die Nutzung entscheidet mit. Wer täglich zur Arbeit pendelt oder das Rad für lange Touren nutzt, setzt es einem höheren Risiko aus als jemand, der nur gelegentlich am Wochenende fährt. Wer sein E-Bike häufig im öffentlichen Raum abstellt, etwa vor dem Büro oder am Bahnhof, erhöht damit den Bedarf an eigenständigem Diebstahlschutz zusätzlich.
Das Alter des Rades spielt ebenfalls eine Rolle: Neuwertentschädigung ist besonders in den ersten drei Jahren relevant, weil E-Bikes danach spürbar an Restwert verlieren.
Bevor Sie sich entscheiden, prüfen Sie diese Punkte:
- Kaufpreis über der Wertschwelle von etwa 1.500 bis 1.900 Euro
- Tägliche oder häufige Nutzung, insbesondere zum Pendeln,
- regelmäßiges Abstellen im öffentlichen Raum statt in versperrten Räumen
- Alter des E-Bikes unter drei Jahren für volle Neuwertentschädigung
Profi-Tipp: Nach einigen Jahren sinkt der Restwert vieler E-Bikes deutlich unter die Hälfte des Neupreises. Ab diesem Punkt lohnt sich oft eine günstigere Zeitwertdeckung statt der teureren Neuwertklausel.
Welche Leistungen eine gute E-Bike-Versicherung bieten sollte
Nicht jede Police, die „Diebstahlschutz“ im Namen trägt, deckt tatsächlich das ab, was im Schadensfall zählt. Fünf Bausteine machen den Unterschied zwischen einer soliden Absicherung und einer Enttäuschung im Schadensfall:
- Vollständiger Diebstahlschutz, der auch fest verbaute Teile wie Akku und Display einschließt, nicht nur den Rahmen
- Elektronik- und Akkuschutz gegen Kurzschluss, Feuchtigkeit und schleichenden Leistungsverlust
- Kaskodeckung für Sturzschäden, Unfälle und Vandalismus, unabhängig vom Verschulden
- Neuwertentschädigung in den ersten Jahren statt reiner Zeitwertregulierung
- Zusatzleistungen wie Mobility-Service, Zubehörschutz und klare Limits beim Teilediebstahl
Akku und Elektronik sind oft der eigentliche Kostentreiber nach einem Schaden, nicht der Rahmen. Ein günstiger Rahmen mit teurem Antrieb kann im Ernstfall trotzdem einen vierstelligen Schaden verursachen, wenn Motor oder Akku nicht ausdrücklich mitversichert sind. Prüfen Sie deshalb genau, wie der Tarif „Leistungsverlust“ beim Akku definiert, etwa ob ein Akkutausch anteilig zur Laufleistung gedeckt ist.
Profi-Tipp: Fragen Sie beim Abschluss gezielt nach dem Geltungsbereich. Für Pendler reicht meist europaweiter Schutz, wer Radreisen außerhalb Europas plant, braucht oft weltweiten Schutz.
Reicht die Hausratversicherung nicht aus?
Die Hausratversicherung deckt Fahrraddiebstahl in Österreich meist nur, wenn das Rad aus einem versperrten Raum gestohlen wird, etwa aus dem Keller oder einer abgeschlossenen Garage. Wird das E-Bike vor dem Supermarkt oder am Bahnhof gestohlen, greift der Standardschutz oft gar nicht oder nur über eine Zusatzklausel mit engen Grenzen.
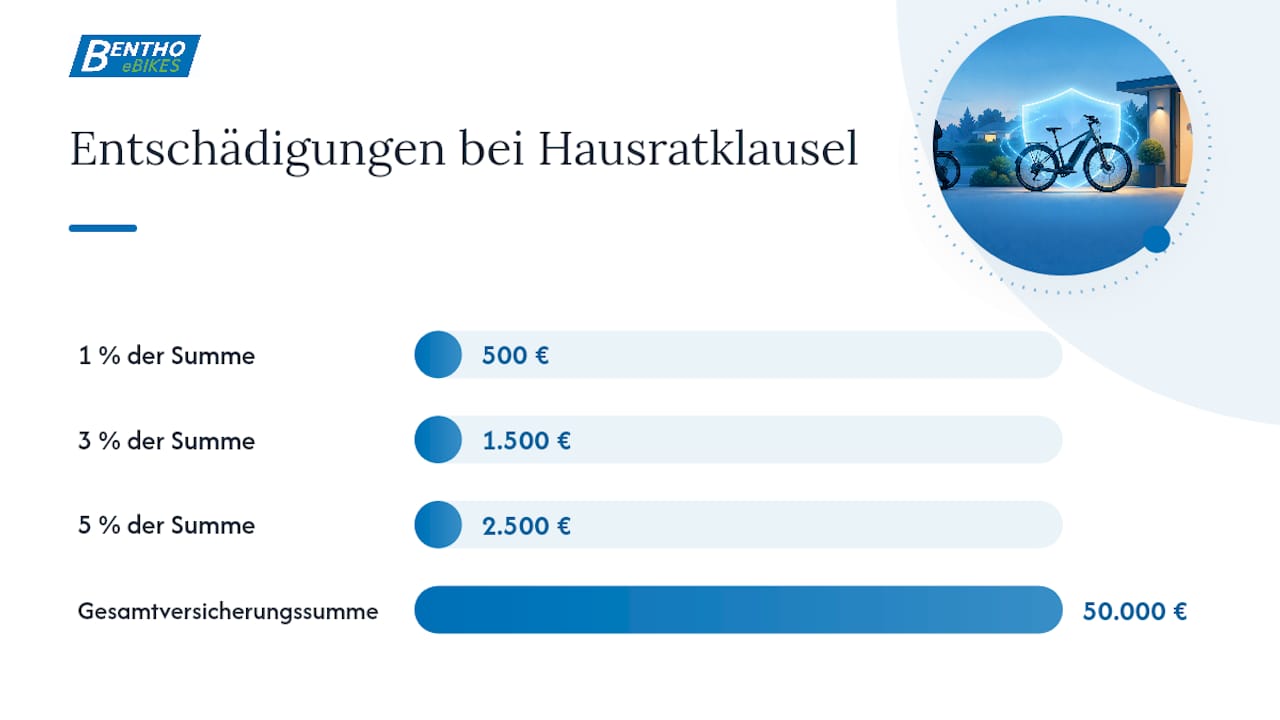
Die Entschädigungsgrenzen in solchen Zusatzklauseln liegen häufig bei nur 1 bis 5 % der gesamten Versicherungssumme. Bei einem Haushalt mit 50.000 Euro Versicherungssumme wären das im schlechtesten Fall nur 500 bis 2.500 Euro, unabhängig vom tatsächlichen Wert des E-Bikes.
| Kriterium | Hausratversicherung | Separate E-Bike-Versicherung |
|---|---|---|
| Diebstahl im öffentlichen Raum | Meist ausgeschlossen oder stark begrenzt | Regulär mitversichert |
| Entschädigungsgrenze | Oft 1 bis 5 % der Versicherungssumme | Bis zur vereinbarten Versicherungssumme |
| Neuwert vs. Zeitwert | Meist Zeitwert | Neuwert in den ersten Jahren üblich |
| Akku und Elektronik | Selten explizit genannt | Meist ausdrücklich eingeschlossen |
Die Arbeiterkammer weist zudem darauf hin, dass ältere Hausratverträge E-Bikes oft nicht ausdrücklich als versicherten Gegenstand nennen. Kontrollieren Sie also, ob Ihr Vertrag E-Bikes namentlich erwähnt und welche Wertgrenzen dort stehen.
Wie viel kostet eine E-Bike-Versicherung wirklich?
Die Jahresprämien für E-Bike-Diebstahlversicherungen variieren je nach Umfang und Wert des Rades, vom Basisschutz bis zu umfassenderen Premiumtarifen. Diese Bandbreiten dienen als Orientierung, die tatsächliche Prämie hängt vom Kaufpreis, Wohnort und Umfang der Deckung ab.
Ein konkretes Beispiel aus dem Markt: Für ein E-Bike im Wert von 1.900 Euro gibt es bereits Policen ab rund 60 Euro im Jahr. Gemessen am Risiko eines Totalschadens von mehreren tausend Euro wirkt diese Prämie überschaubar.
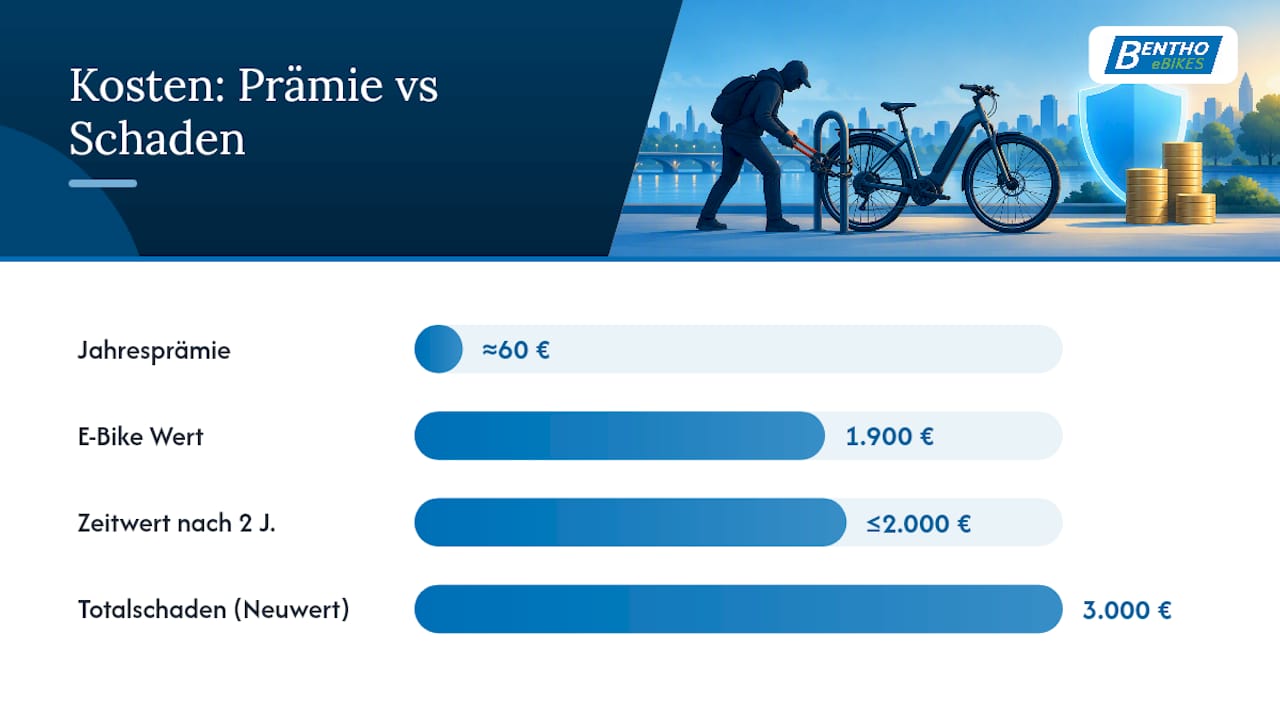
Rechnen Sie ein Beispiel durch: Bei einem Totalschaden an einem 3.000 Euro teuren E-Bike zahlt eine Neuwertpolice den vollen Betrag zum Wiederbeschaffungswert. Eine Zeitwertregelung nach zwei Jahren Nutzung würde dagegen nur noch einen Bruchteil erstatten, oft deutlich unter 2.000 Euro.
Bevor Sie einen Vertrag unterschreiben, achten Sie auf diese Punkte:
- Höhe des Selbstbehalts und dessen Einfluss auf die Jahresprämie
- Vertragslaufzeit von idealerweise ein bis drei Jahren
- Ausdrückliche Neuwertklausel statt automatischer Zeitwertregulierung
- Abdeckung einzelner Komponenten wie Akku, Motor und Display
So finden Sie den passenden Schutz für Ihr E-Bike
Bevor Sie ein Angebot unterschreiben, arbeiten Sie diese Punkte durch:
- Geltungsbereich prüfen: Gilt der Schutz nur in Österreich, europaweit oder weltweit?
- Neuwertklausel kontrollieren: Wie lange gilt Neuwertersatz, und ab wann greift Zeitwert?
- Teilediebstahl klären: Sind Akku und Display einzeln gedeckt oder nur im Gesamtpaket?
- Schlossanforderungen nachlesen: Viele Versicherer verlangen eine bestimmte Schlossklasse oder einen Mindestwert des Schlosses, sonst entfällt der Anspruch im Schadensfall.
- Nachtklausel und Meldefristen beachten: Manche Tarife schließen Diebstahl zu bestimmten Uhrzeiten aus oder verlangen eine Meldung binnen wenigen Stunden.
- Dokumente bereitlegen: Kaufbeleg, Rahmennummer und Service- oder Akkuprotokoll sollten vor Vertragsabschluss vorliegen.
- Abschlussfrist einhalten: Viele Policen verlangen den Abschluss innerhalb von 6 bis 12 Monaten nach dem Kauf.
- Ausschlüsse bei grober Fahrlässigkeit lesen: Ein unversperrtes Rad kann die Leistung im Schadensfall komplett kosten.
Profi-Tipp: Fotografieren Sie Rahmennummer und Rad direkt nach dem Kauf und speichern Sie den Kaufbeleg digital. Im Schadensfall entscheidet oft genau dieser Nachweis, wie schnell die Regulierung läuft.
Wie Bentho bei Beratung und Schadensvorbeugung hilft
Eine individuelle Beratung kann Kaufpreis, Nutzungsprofil und örtliche Risiken berücksichtigen, um die passende Versicherung für Ihr E-Bike zu finden.
Für die Schadensvorbeugung zählen einige einfache Maßnahmen mehr als jede Police:
- Eine Fahrradcodierung erschwert Dieben den Weiterverkauf und erleichtert die Identifikation bei der Polizei
- Ein hochwertiges Schloss der geforderten Klasse verhindert nicht nur Diebstahl, sondern sichert auch den Versicherungsanspruch
- Regelmäßige Servicechecks, etwa der Akku Kapazitätstest inklusive Bericht, dokumentieren den Zustand Ihres Rades lückenlos
- Sichere Verwahrung über Nacht, besonders wichtig bei Verträgen mit Nachtklausel
Im Schadensfall zählt vor allem eine saubere Dokumentation: Kaufbeleg, Rahmennummer, Fotos und Serviceprotokolle sollten sofort verfügbar sein, wenn Sie einen Diebstahl bei der Polizei und der Versicherung melden.
Autorensicht: Für wen sich der Schritt zur eigenen Police lohnt
Die klarste Empfehlung lautet: Wer mehr als 1.500 Euro für ein E-Bike ausgegeben hat und es regelmäßig draußen abstellt, sollte eine eigenständige Diebstahlversicherung ernsthaft prüfen, alle anderen können oft auf die Hausratversicherung vertrauen und das gesparte Geld anders investieren. Besonders relevant ist das für Pendler, Familien mit teuren Lastenrädern und alle, die ihr E-Bike als tägliches Verkehrsmittel nutzen statt als Freizeitgerät. Eine Probefahrt und ein Beratungsgespräch zur passenden Police können Klarheit schaffen, bevor Geld gebunden wird.
— Bentho
E-Bike-Versicherung bei Bentho: Beratung aus einer Hand
Es gibt Anbieter, die den Kauf, die Absicherung und Reparatur ihres E-Bikes aus einer Hand ermöglichen, was eine Beratung mit Kenntnis von Rad, Nutzung und Werkstattgeschichte beinhaltet.
Wer sich noch unsicher ist, welche Deckung wirklich zum eigenen Nutzungsprofil passt, findet auf der Seite zur E-Bike Versicherung einen guten Einstiegspunkt für ein persönliches Beratungsgespräch. Ergänzend lohnt sich ein Blick auf die Werkstattleistungen, etwa den Akku Kapazitätstest inklusive Bericht, der im Schadensfall als Nachweis für den Zustand Ihres Akkus dient. Vereinbaren Sie jetzt einen Beratungstermin und klären Sie in einem Gespräch, welche Police zu Ihrem E-Bike passt.
Quellen
Für vertiefende Informationen zur rechtlichen Einordnung und zu Tarifen lohnt sich ein Blick in die Quellen der Arbeiterkammer Oberösterreich und den Vergleich von Finanztip. Praktische Ratgeber zu Fachbegriffen und Produktauswahl finden Sie im Bentho-Ratgeber zu Versicherungsbegriffen sowie in der Liste sinnvoller Fahrradversicherungen.
- Fahrrad gestohlen - Wann zahlt? | Arbeiterkammer Oberösterreich
- E‑Bike Versicherung (HanseMerkur)
- Wann sich eine E‑Bike Versicherung lohnt - mit Empfehlung (Finanztip)
FAQ
Welche Versicherung greift bei E-Bike-Diebstahl?
Bei Diebstahl aus einem versperrten Raum greift oft die Hausratversicherung, bei Diebstahl im öffentlichen Raum meist nur eine separate E-Bike-Versicherung. Eine eigenständige Police deckt zudem meist Akku, Elektronik und einzelne Komponenten mit ab.
Soll man eine E-Bike-Versicherung abschließen?
Für E-Bikes ab etwa 1.500 bis 1.900 Euro und bei häufigem Abstellen im öffentlichen Raum ist eine eigene Police meist wirtschaftlich sinnvoll. Bei günstigeren Rädern mit seltener Nutzung reicht oft die bestehende Hausratversicherung aus. Bentho berät individuell, welche Lösung zu Ihrem Nutzungsprofil passt.
Welche Versicherung deckt Fahrraddiebstahl in Österreich ab?
Die Hausratversicherung deckt Fahrraddiebstahl in Österreich meist nur bei Einbruchdiebstahl aus versperrten Räumen, einfache Diebstähle im öffentlichen Raum sind oft ausgeschlossen. Eine eigenständige E-Bike-Versicherung schließt diese Lücke und deckt zusätzlich Akku und Elektronik ab.
Welchen Wert ersetzt die Hausratversicherung bei Fahrraddiebstahl?
Wenn die Hausratversicherung überhaupt greift, liegt die Entschädigungsgrenze oft bei nur 1 bis 5 % der gesamten Versicherungssumme des Haushalts. Zudem wird meist nur der Zeitwert ersetzt, nicht der Neuwert des E-Bikes.
Wie viel kostet eine E-Bike-Diebstahlversicherung?
Die Jahresprämien variieren je nach Umfang der Deckung und dem Wert des Rades. Für ein E-Bike um 1.900 Euro gibt es bereits Policen ab rund 60 Euro im Jahr. Die genauen Konditionen bei Bentho erfahren Sie im persönlichen Beratungsgespräch.