
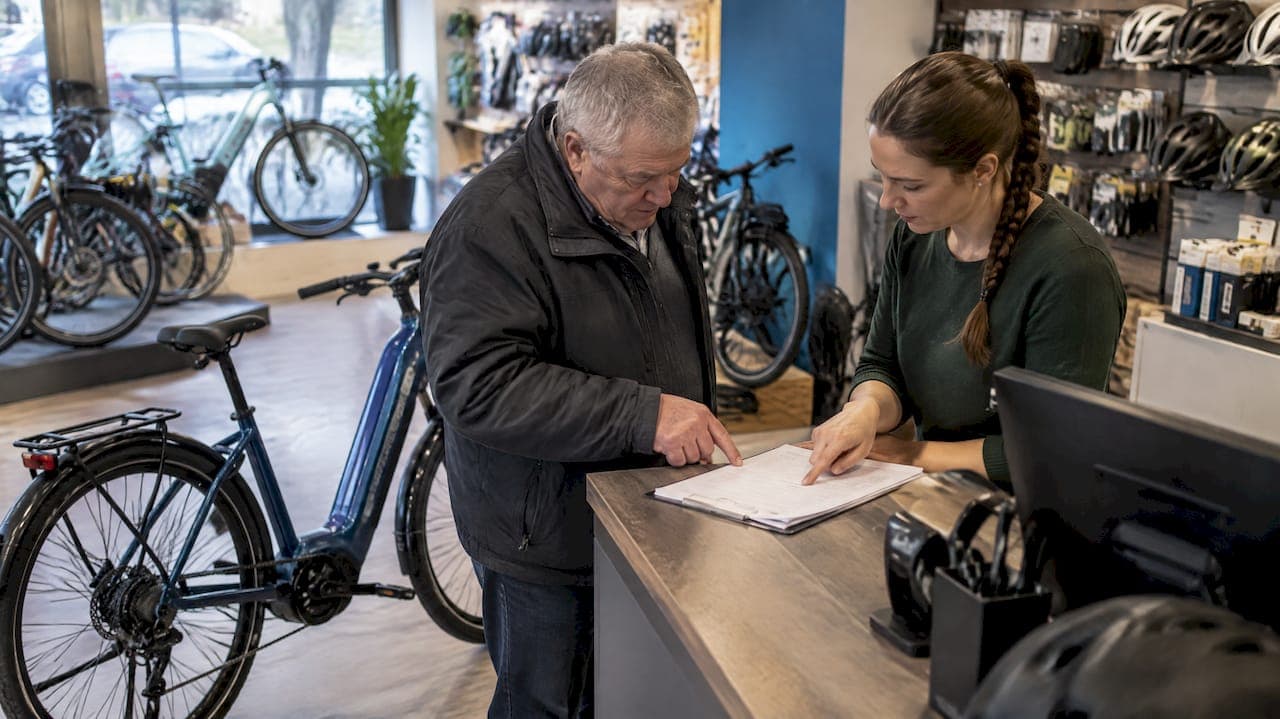
Ja, ein E-Bike ohne Anzahlung zu finanzieren ist möglich, etwa über Händlerfinanzierung, 0-Prozent-Aktionen oder Leasing. Prüfen Sie sofort drei Dinge: die Art des Angebots, den Effektivzins und Ihre Unterlagen. Beachten Sie auch das Widerrufsrecht nach dem Verbraucherkreditgesetz und mögliche Nebenkosten. Wir von Bentho beraten Sie gern persönlich.
Kurz gesagt:
- Vergleichen Sie mindestens zwei schriftliche Angebote nach Effektivzins und Rückzahlungsbetrag; Stichproben der Arbeiterkammer lagen zwischen 0 und 21,70 Prozent.
- Ein Sollzins von 0 Prozent schließt Zusatzkosten nicht aus; prüfen Sie Bearbeitungsgebühren, Ratenschutz, Änderungsgebühren und Mahnspesen vor der Unterschrift.
- Bei 2.500 € steigen die Gesamtkosten im Beispiel von 2.500 € auf rund 2.780 €, wenn Sie statt 24 zinsfreien Monaten 36 Monate zu 6,9 Prozent wählen.
- Beim Verbraucherkredit können Sie binnen 14 Tagen ohne Begründung widerrufen; bei Leasing gilt dieses Recht meist nicht, daher senden Sie den Widerruf schriftlich.
- Für den Antrag sollten Sie Ausweis, Meldebestätigung, Gehaltsabrechnungen und Kontoauszüge bereithalten; Selbstständige benötigen meist zusätzlich einen Steuerbescheid oder Betriebsunterlagen.
Inhaltsverzeichnis
- Wie eine Finanzierung ohne Anzahlung praktisch funktioniert
- Voraussetzungen und Unterlagen für den Antrag
- Kosten, Effektivzins und Nebenkosten: Worauf Sie achten müssen
- Laufzeit und Monatsrate: So rechnen Sie selbst
- Widerruf, vorzeitige Rückzahlung und Fristen
- Praktische Optionen im Vergleich: Händlerfinanzierung, 0-Prozent-Aktion, Leasing, Abo
- Wann wir eine Finanzierung ohne Anzahlung empfehlen
- Wie wir Ihnen beim E-Bike-Kauf ohne Anzahlung konkret helfen
- FAQ
- Quellen
Wie eine Finanzierung ohne Anzahlung praktisch funktioniert
Hinter dem Wort „ohne Anzahlung“ stecken ganz unterschiedliche Verträge. Wer den Unterschied kennt, vergleicht besser.
- Händlerfinanzierung: Der Händler vermittelt den Ratenkauf, den Vertrag stellt meist eine Partnerbank aus.
- Konsumkredit: Sie nehmen den Kredit bei Ihrer Hausbank oder einer Onlinebank auf und zahlen das E-Bike bar.
- Leasing: Das E-Bike gehört der Leasinggesellschaft, Sie nutzen es gegen eine monatliche Rate. Leasing ist eine eigene Vertragsform mit anderen Eigentumsverhältnissen.
- Abo: Sie zahlen für die Nutzung, Eigentum erwerben Sie nicht.
Der Ablauf ist fast immer gleich: Anfrage, Legitimation (zum Beispiel online per ID Austria), Bonitätsprüfung, Vertrag. Viele Händler übernehmen die Abwicklung mit ihren Finanzpartnern, das spart Ihnen Wege.
Warum verlangt kaum jemand eine Anzahlung? Mal ist es eine Marketingaktion, mal reicht der Kreditrahmen aus, und beim Leasing gehört die Anzahlung ohnehin nicht zum Modell.

Voraussetzungen und Unterlagen für den Antrag
Ohne Anzahlung schaut die Bank genauer auf Ihre Bonität. Mit guter Vorbereitung gehen Sie entspannt in das Gespräch. Diese Schritte helfen:
- Prüfen Sie die Basis: Sie sind volljährig, haben Ihren Wohnsitz in Österreich, ein Girokonto und ein regelmäßiges Einkommen.
- Legen Sie Ihren Ausweis und die Meldebestätigung bereit.
- Sammeln Sie die letzten Gehaltsabrechnungen und aktuelle Kontoauszüge.
- Sind Sie selbstständig, brauchen Sie meist den Steuerbescheid oder andere Betriebsunterlagen.
- Klären Sie offene Bonitätsfragen vorab, etwa laufende Kredite. Manchmal hilft auch ein Mitzeichner, zum Beispiel Ihr Partner.
Wer alles beisammen hat, kommt schneller zum Vertrag.
Kosten, Effektivzins und Nebenkosten: Worauf Sie achten müssen
Der Effektivzins ist Ihr wichtigster Vergleichswert. Er fasst Zinsen und Nebenkosten zusammen, ein niedriger Sollzins sagt dagegen wenig. Ein Angebot mit 0 Prozent Sollzins kann durch Spesen trotzdem teuer werden.
Die Arbeiterkammer fand in ihren Stichproben zum Ratenkauf Effektivzinssätze zwischen 0 und 21,70 Prozent. Der Unterschied ist enorm, und 0-Prozent-Aktionen hängen oft an Bedingungen wie einer festen Laufzeit.
Typische Nebenkosten, die Sie im Vertrag suchen sollten:
- Bearbeitungsgebühren
- Restschuldversicherung (Ratenschutz), die die Rate verteuert
- Änderungs- und Stundungsspesen
- Mahnspesen bei verspäteter Zahlung
Die Arbeiterkammer Wien weist auf diese Zusatzkosten bei Ratenkäufen hin. Fragen Sie deshalb immer nach dem Gesamtbetrag, den Sie am Ende zurückzahlen. Wie sich ein E-Bike über das Jahr insgesamt rechnet, zeigt unser Beitrag zu den jährlichen Kosten.
Laufzeit und Monatsrate: So rechnen Sie selbst
Eine längere Laufzeit senkt die Monatsrate, treibt aber bei verzinsten Krediten die Gesamtkosten. So kommen Sie zu einer schnellen Schätzung:
- Nehmen Sie den Kaufpreis als Kreditsumme.
- Teilen Sie die Summe durch die Zahl der Monate.
- Schlagen Sie bei verzinsten Angeboten die Zinsen auf, die sich aus dem angegebenen Effektivzins ergeben.
- Vergleichen Sie am Ende den Gesamtbetrag, nicht nur die Rate.
Ein Beispiel mit angenommenen Werten: Ein E-Bike kostet 2.500 €. Bei 24 Monaten und 0 Prozent zahlen Sie rund 104 € im Monat, insgesamt 2.500 €. Bei 36 Monaten und 6,9 Prozent Effektivzins sinkt die Rate auf etwa 77 €. Dafür zahlen Sie am Ende rund 2.780 €, also gut 280 € mehr. Die Zahlen sind gerundet und dienen nur der Veranschaulichung, die genaue Rate nennt Ihnen immer der Kreditgeber.
Widerruf, vorzeitige Rückzahlung und Fristen
Sie sind nach dem Vertragsabschluss nicht gefangen. Nach dem Verbraucherkreditgesetz können Sie innerhalb von 14 Tagen ohne Angabe von Gründen vom Kreditvertrag zurücktreten. Der Widerruf ist formfrei, schriftlich ist er aber leichter nachzuweisen. Die ausbezahlte Summe samt aufgelaufener Zinsen geht dann zurück an den Kreditgeber. Bei Leasingverträgen gibt es meist kein Widerrufsrecht.
Zahlen Sie früher zurück, sind die Kreditkosten anteilig zu reduzieren. So hat es der EuGH entschieden, die Arbeiterkammer erklärt die Folgen für Sondertilgungen. Ein Vorfälligkeitsentgelt kann trotzdem anfallen.
- Senden Sie den Widerruf schriftlich und bewahren Sie den Beleg auf.
- Notieren Sie sich das Fristende.
- Halten Sie fest, mit wem Sie beim Kreditgeber gesprochen haben.
Praktische Optionen im Vergleich: Händlerfinanzierung, 0-Prozent-Aktion, Leasing, Abo
Jede Form passt zu einer anderen Lebenslage. Eine Händlerfinanzierung ist schnell erledigt, fragen Sie aber nach der Partnerbank. Eine 0-Prozent-Aktion taugt für kurze Laufzeiten, wenn das Kleingedruckte keine Nebenkosten versteckt. Leasing und Dienstrad lohnen sich für Arbeitnehmer und Firmen, die steuerlichen und vertraglichen Regeln unterscheiden sich vom Kaufkredit, mehr dazu in unserem Beitrag zum E-Bike-Leasing. Ein Abo ist flexibel, bringt Ihnen aber kein Eigentum.
- Wollen Sie das Rad am Ende besitzen?
- Wie lange fahren Sie es voraussichtlich?
- Passt die Monatsbelastung dauerhaft in Ihr Budget?
Profi-Tipp: Lassen Sie sich jedes Angebot mit Effektivzins und Gesamtbetrag schriftlich geben und vergleichen Sie mindestens zwei Varianten. Einen Überblick liefert unsere Übersicht der Finanzierungsarten.
Wann wir eine Finanzierung ohne Anzahlung empfehlen
Wir halten sie für sinnvoll, wenn Ihre Haushaltslage planbar ist und Ihre Bonität stimmt. Dann nimmt Ihnen der Verzicht auf die Anzahlung Druck, ohne dass die Rate zur Last wird. Ein Rad, das Sie täglich nutzen, rechnet sich über die Jahre. Wichtig ist uns, dass Sie alle Konditionen schriftlich bestätigt bekommen, bevor Sie unterschreiben. Probefahrt und Beratung gehören für uns dazu.
— Bentho
Wie wir Ihnen beim E-Bike-Kauf ohne Anzahlung konkret helfen
Bei uns bekommen Sie keine Standardauskunft, sondern ein Gespräch auf Augenhöhe. Wir beraten Sie individuell, und Sie fahren Ihr Wunschrad vorher probe.
- Persönliche Beratung und Probefahrt an unseren Standorten
- Alles zum Leasing für Firmen und Mitarbeiter
- Passender Service in unserer Werkstatt
- Das gesamte Angebot in unserem Shop
Vereinbaren Sie jetzt Ihren Beratungstermin oder rufen Sie uns an.
FAQ
Was kostet ein E-Bike im Monat?
Das hängt von Kaufpreis, Laufzeit und Zinssatz ab. Bei einem E-Bike um 2.500 € und 24 Monaten ohne Zinsen sind es rund 104 € monatlich, längere Laufzeiten senken die Rate, erhöhen aber oft die Gesamtkosten.
Kann man bei Intersport auf Raten zahlen?
Ratenzahlung ist bei vielen Sportfachhändlern üblich, die genauen Konditionen legt aber jeder Händler selbst fest. Fragen Sie vor Ort nach Effektivzins, Laufzeit und Nebenkosten, bevor Sie unterschreiben.
Kann ich als Selbstständiger ein E-Bike steuerlich absetzen?
Für Selbstständige kann ein E-Bike betrieblich absetzbar sein, wenn Sie es beruflich nutzen. Die genaue Behandlung hängt von Ihrem Einzelfall ab, klären Sie sie mit Ihrer Steuerberatung.
Wie lange kann ich einen Kredit widerrufen?
Beim Verbraucherkredit haben Sie 14 Tage Zeit, ohne Gründe zu nennen. Der Widerruf ist formfrei, schriftlich ist er aber sicherer.